Kas yra LTV? Kaip paskolos ir turto vertės santykis padeda įvertinti investicijos riziką
Investuojant į nekilnojamuoju turtu užtikrintas paskolas dažnai sutinkamas trumpinys LTV. Taigi, kas yra LTV? Tai vienas pagrindinių rodiklių, padedančių įvertinti, kokiu nekilnojamojo turto vertės dydžiu yra padengta suteikiama paskola.
Tačiau mažesnis LTV savaime nereiškia, kad investicija yra nerizikinga. Norint tinkamai įvertinti projektą, svarbu suprasti ne tik patį skaičių, bet ir tai, kaip nustatyta turto vertė, kokiu turtu užtikrinama paskola ir kokios kitos rizikos egzistuoja projekte.
Jeigu dar tik susipažįstate su šiuo investavimo modeliu, pirmiausia galite perskaityti mūsų gidą „Kas yra sutelktinis finansavimas ir kaip jis veikia?“.
Kas yra LTV?
LTV – anglų kalbos termino Loan-to-Value santrumpa. Lietuviškai jis reiškia paskolos ir įkeičiamo turto vertės santykį.
LTV apskaičiuojamas pagal formulę:
LTV = paskolos suma / turto vertė × 100 %
Pavyzdžiui, jeigu:
- nekilnojamojo turto vertė – 500 000 Eur;
- suteikiamos paskolos suma – 300 000 Eur;
LTV būtų:
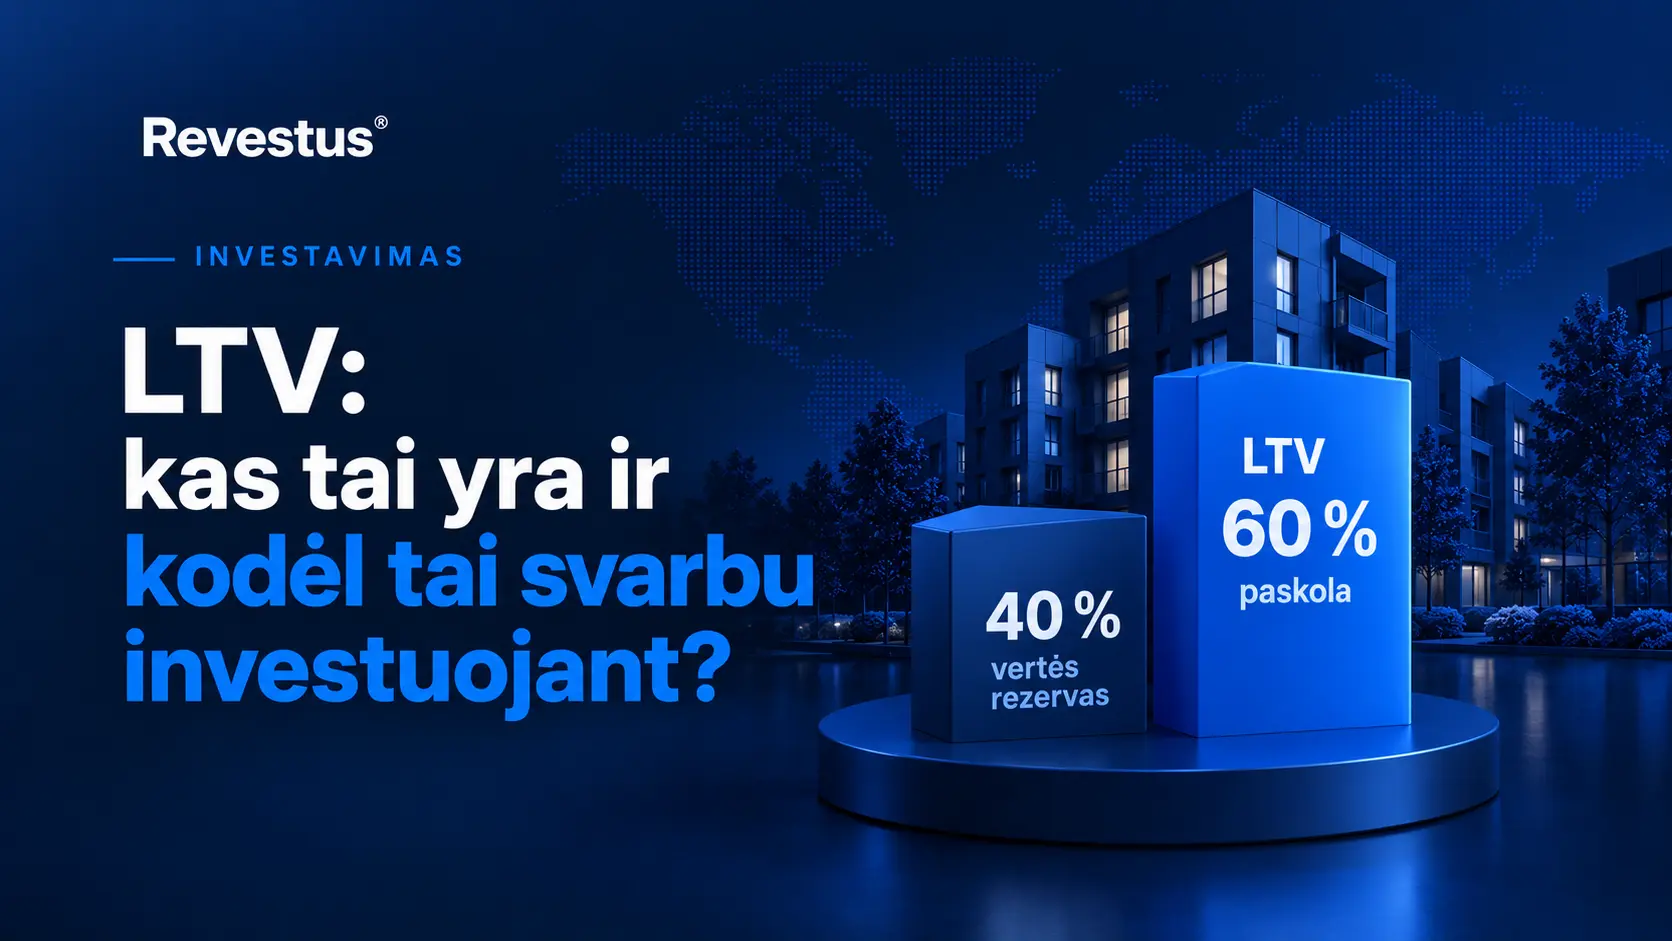
300 000 / 500 000 × 100 % = 60 %
Tai reiškia, kad paskolos suma sudaro 60 % įkeičiamo turto vertės.
Kodėl LTV svarbus investuotojui?
LTV parodo, kokia turto vertės dalis finansuojama skolintomis lėšomis ir kiek lieka vadinamosios vertės „pagalvės“.
Jeigu 500 000 Eur vertės turtas užtikrina 300 000 Eur paskolą, teoriškai turto vertė galėtų sumažėti 40 %, kol ji taptų lygi paskolos sumai.
Būtent dėl to, vertinant kitoms sąlygoms esant vienodoms:
50 % LTV paprastai reiškia didesnį užtikrinimo rezervą nei 70 % LTV.
Tačiau vien LTV rodiklio investiciniam sprendimui nepakanka.
Eksperto įžvalga
Praktikoje LTV vertiname ne kaip atskirą skaičių, o kartu su turto likvidumu, jo vertinimo prielaidomis ir paskolos grąžinimo šaltiniu. 60 % LTV likvidžiame, aiškiai įvertinamame objekte gali reikšti visai kitokią riziką nei toks pats LTV sudėtingame ar sunkiau realizuojamame projekte. Todėl svarbu ne tik tai, kiek paskolinta turto vertės atžvilgiu, bet ir kokia reali tikimybė tą vertę išlaikyti arba realizuoti nepalankaus scenarijaus atveju.
— Revestus finansavimo komanda
Ar mažas LTV reiškia mažą riziką?
Nebūtinai. Pavyzdžiui, 50 % LTV gali atrodyti labai konservatyviai, tačiau svarbu atsakyti į kelis papildomus klausimus.
Kaip nustatyta turto vertė?
Svarbu, ar vertė nustatyta nepriklausomo turto vertintojo, kada vertinimas atliktas ir kokiomis prielaidomis jis pagrįstas.
Vystomo nekilnojamojo turto projekte taip pat būtina atskirti:
- esamą turto vertę;
- būsimą vertę užbaigus projektą;
- planuojamas pardavimo pajamas.
Investuotojui svarbiausias yra ne optimistinis projekto scenarijus, o realiai paskolos užtikrinimui naudojamo turto vertė.
Ar hipoteka yra pirmos eilės?
Net ir mažas LTV turi mažiau reikšmės, jeigu prieš investuotojus jau yra kitas kreditorius, turintis pirmumo teisę į įkeistą turtą.
Todėl vertinant nekilnojamuoju turtu užtikrintą paskolą svarbu žinoti ne tik LTV, bet ir hipotekos eilę.
Pirmos eilės hipoteka reiškia, kad realizuojant įkeistą turtą atitinkamo užtikrinto kreditoriaus reikalavimai paprastai tenkinami pirmiau už vėlesnės eilės hipotekos kreditorius. Plačiau apie tai – „Kas yra pirmos eilės hipoteka ir kodėl ji svarbi investuotojui?“
Plačiau apie užtikrinimo priemonių ir LTV reikšmę taip pat rašėme gide „Sutelktinio finansavimo platformos Lietuvoje: kaip pasirinkti tinkamą?“.
LTV gali keistis projekto metu
Nekilnojamojo turto vystymo projektuose LTV nėra nekintantis dydis.
Pavyzdžiui, projekto pradžioje:
- sklypo vertė – 1 mln. Eur;
- paskola – 500 000 Eur;
- LTV – 50 %.
Vėliau, atliekant statybos darbus, projekto vertė gali didėti. Tačiau jeigu kartu didėja ir paskolos suma, LTV taip pat turi būti perskaičiuojamas.
Todėl etapinio finansavimo atveju LTV gali būti svarbi rizikos kontrolės priemonė.
Prieš kiekvieną kitą finansavimo etapą galima vertinti:
- kiek darbų jau atlikta;
- kokia aktuali turto vertė;
- kiek jau išmokėta paskolos;
- ar LTV neviršija nustatytos ribos.
Tokiu būdu finansavimas gali būti derinamas su faktine projekto pažanga.
Koks LTV laikomas geru?
Vienos universalios ribos nėra. Priimtinas LTV priklauso nuo:
- nekilnojamojo turto rūšies;
- objekto vietos;
- turto likvidumo;
- projekto stadijos;
- paskolos termino;
- skolininko finansinės padėties;
- kitų paskolos užtikrinimo priemonių.
Pavyzdžiui, likvidaus būsto didmiestyje rizika gali skirtis nuo neužbaigto komercinio objekto mažesniame mieste, net jeigu abiejų projektų LTV yra vienodas.
Todėl verta vertinti ne klausimą „ar LTV mažas?“, o:
„Ar toks LTV yra pakankamas būtent šiam turtui ir šiam projektui?“
Kaip LTV taikomas Revestus projektuose?
Revestus finansuojamuose projektuose LTV yra viena iš pagrindinių finansavimo rizikos kontrolės priemonių.
Lietuvoje finansuojamiems projektams paprastai taikomas iki 60 % maksimalus LTV, o finansavimas užtikrinamas nekilnojamojo turto hipoteka.
Vystymo projektuose finansavimas taip pat gali būti išmokamas etapais, atsižvelgiant į realų projekto progresą ir aktualią turto vertę.
Tai leidžia vertinti ne tik pradinę situaciją, bet ir kontroliuoti paskolos bei turto vertės santykį projekto eigoje.
Ką dar verta patikrinti be LTV?
Prieš investuojant į nekilnojamuoju turtu užtikrintą paskolą verta įvertinti bent šiuos aspektus:
- kokiu konkrečiu turtu užtikrinama paskola;
- kas ir kada nustatė turto vertę;
- kokia hipotekos eilė;
- ar yra kitų kreditorių;
- kiek nuosavo kapitalo į projektą investavo pats vystytojas;
- kokia projekto statybos stadija;
- iš kokių lėšų planuojama grąžinti paskolą;
- kiek likvidus būtų įkeistas turtas, jeigu jį reikėtų realizuoti;
- kokia skolininko ir vystytojo ankstesnė patirtis.
LTV yra labai svarbus rodiklis, tačiau jis yra tik viena bendro rizikos vertinimo dalis.
LTV – paprastas skaičius, bet svarbi rizikos kontrolės priemonė
LTV leidžia greitai suprasti, kokia paskolos dalis yra padengta įkeičiamo nekilnojamojo turto verte.
Kuo mažesnis paskolos ir turto vertės santykis, tuo didesnis vertės rezervas lieka galimam turto kainos sumažėjimui.
Tačiau investuotojui svarbu LTV vertinti kartu su turto likvidumu, vertinimo kokybe, hipotekos eile, projekto eiga ir paskolos grąžinimo šaltiniu.
Todėl vertinant nekilnojamuoju turtu užtikrintą investiciją verta klausti ne tik „koks yra LTV?“, bet ir „kas slypi už šio skaičiaus?“
D. U. K.
LTV – tai paskolos sumos ir paskolos užtikrinimui naudojamo turto vertės santykis, išreiškiamas procentais.
Paskolos suma dalijama iš turto vertės ir rezultatas dauginamas iš 100.
Kitoms sąlygoms esant vienodoms, mažesnis LTV reiškia didesnį turto vertės rezervą. Tačiau investicijos rizikai įvertinti būtina analizuoti ir kitus veiksnius.
Taip. Jis gali keistis didėjant paskolos sumai arba pasikeitus įkeisto turto vertei.
Ne. LTV yra viena iš rizikos vertinimo priemonių, tačiau jis savaime negarantuoja paskolos grąžinimo ar investicijos saugumo.
Investavimo rizikos įspėjimas
Investavimas yra susijęs su rizika. Investuodami galite prarasti dalį arba visą investuotą kapitalą. Nekilnojamojo turto hipoteka, įskaitant pirmos eilės hipoteką, ir nurodytas LTV rodiklis negarantuoja investicijos ar palūkanų grąžinimo. Prieš priimdami investavimo sprendimą susipažinkite su visa konkretaus projekto informacija ir įvertinkite su investicija susijusias rizikas. Šiame straipsnyje pateikiama informacija yra bendro informacinio pobūdžio ir nėra investavimo rekomendacija.