Kas yra pirmos eilės hipoteka ir kodėl ji svarbi investuotojui?
Investuojant į nekilnojamuoju turtu užtikrintas paskolas dažnai galima pamatyti sąvoką „pirmos eilės hipoteka“. Ji gali būti vienas svarbiausių investicijos užtikrinimo elementų, tačiau vien hipotekos buvimas dar nepasako, ar investicija yra saugi.
Vertinant projektą svarbu suprasti ne tik tai, ar nekilnojamasis turtas įkeistas, bet ir kokia eile įregistruota hipoteka, kokia įkeisto turto vertė, kokio dydžio yra paskola ir ar turto vertės pakaktų įsipareigojimams padengti nepalankaus scenarijaus atveju.
Kas yra hipoteka?
Hipoteka – tai nekilnojamojo turto įkeitimas, kuriuo užtikrinamas skolininko įsipareigojimų vykdymas.
Paprasčiau tariant, paskolos gavėjas gali įkeisti jam priklausantį nekilnojamąjį turtą kreditoriaus naudai. Jeigu paskolos gavėjas tinkamai vykdo savo įsipareigojimus, hipoteka savaime neturi įtakos jo galimybei naudotis turtu.
Tačiau jeigu įsipareigojimai nevykdomi, hipoteka suteikia kreditoriui teisę teisės aktų nustatyta tvarka nukreipti išieškojimą į įkeistą turtą ir iš jo vertės siekti patenkinti užtikrintą reikalavimą.
Hipoteka plačiai naudojama užtikrinant skolinius įsipareigojimus, taip pat ir finansuojant sutelktinio finansavimo sandorius.
Ką reiškia pirmos eilės hipoteka?
Tas pats nekilnojamasis turtas tam tikrais atvejais gali užtikrinti daugiau nei vieną prievolę. Todėl svarbu ne tik tai, ar turtas įkeistas, bet ir kreditorių reikalavimų tenkinimo eiliškumas.
Pirmos eilės hipoteka reiškia, kad atitinkamas hipoteka užtikrintas kreditoriaus reikalavimas turi pirmumą prieš vėlesnės eilės hipoteka užtikrintus reikalavimus į tą patį turtą.
Pavyzdžiui, tarkime, kad nekilnojamojo turto vertė yra 1 000 000 Eur. Pirmos eilės hipoteka užtikrinta paskola sudaro 500 000 Eur, o antros eilės hipoteka – dar 200 000 Eur.
Jeigu turtą tektų realizuoti už 600 000 Eur, pirmiausia būtų tenkinamas pirmesnės eilės hipoteka užtikrintas reikalavimas. Tik po jo galėtų būti tenkinami paskesnės eilės reikalavimai, atsižvelgiant į konkrečias aplinkybes ir taikytinas teisės normas. Supaprastintame pavyzdyje, nevertinant turto realizavimo išlaidų, palūkanų ir kitų galimų reikalavimų, antros eilės hipotekos kreditoriaus reikalavimui liktų 100 000 Eur.
Todėl hipotekos eilė investuotojui yra reikšminga rizikos vertinimo dalis.
Ar pirmos eilės hipoteka reiškia, kad investicija yra saugi?
Ne. Tai vienas svarbiausių dalykų, kurį turėtų suprasti investuotojas.
Pirmos eilės hipoteka sumažina kredito riziką, tačiau jos nepanaikina ir negarantuoja investuotos sumos grąžinimo.
Net turint pirmos eilės hipoteką, galimi atvejai, kai realizavus įkeistą turtą gautos sumos nepakaks visiems įsipareigojimams padengti.
Tam gali turėti įtakos:
- sumažėjusi nekilnojamojo turto rinkos vertė;
- turto pardavimo kaštai;
- priverstinio realizavimo aplinkybės;
- ilgas išieškojimo procesas;
- turto būklės pasikeitimas;
- kitos konkretaus projekto teisinės ar ekonominės aplinkybės.
Todėl investicijos nereikėtų vertinti pagal vieną kriterijų – „yra hipoteka“.
Kodėl kartu su hipoteka svarbus LTV?
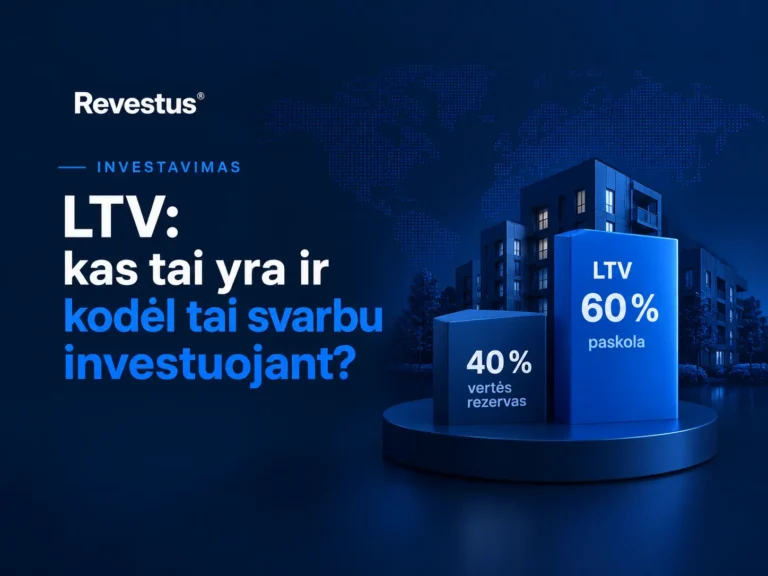
Pirmos eilės hipoteką svarbu vertinti kartu su kitu svarbiu rodikliu – LTV (Loan-to-Value)
LTV parodo paskolos ir įkeisto turto vertės santykį.
Tarkime:
Turto vertė – 1 000 000 Eur
Paskolos suma – 500 000 Eur
LTV būtų:
500 000 / 1 000 000 × 100 % = 50 %
Tai reiškia, kad paskolos suma sudaro pusę įkeisto turto vertės.
Kuo mažesnis LTV, tuo didesnis turto vertės rezervas teoriškai lieka galimam vertės sumažėjimui.
Pavyzdžiui, esant 50 % LTV, turto vertė teoriškai galėtų sumažėti reikšmingai, kol pasiektų paskolos pagrindinės sumos dydį. Tačiau ir čia negalima pamiršti turto realizavimo kaštų, palūkanų, išieškojimo trukmės bei kitų aplinkybių.
Plačiau apie šį rodiklį rašėme straipsnyje „Kas yra LTV ir kodėl jis svarbus investuotojui?“
Pirmos ir antros eilės hipoteka: kuo jos skiriasi?
Esminis skirtumas – reikalavimų tenkinimo prioritetas.
Jeigu tas pats turtas užtikrina kelis skirtingo eiliškumo reikalavimus, turto vertės gali nepakakti visiems kreditoriams.
Todėl paskesnės eilės hipoteka paprastai reiškia didesnę riziką nei analogiškoje situacijoje esanti pirmos eilės hipoteka.
Tai ypač svarbu vertinant investicijas į NT užtikrintas paskolas: neužtenka matyti turto vertę ir bendrą paskolos sumą. Reikia suprasti visą turto įkeitimo struktūrą ir tai, kokią vietą joje užima konkretus finansavimas.
Ką investuotojui verta patikrinti prieš investuojant?
Vertinant hipoteka užtikrintą investiciją verta atsakyti bent į kelis klausimus:
Kokia hipotekos eilė?
Pirmos eilės hipoteka ir paskesnės eilės hipoteka kreditoriui suteikia skirtingą poziciją.
Kokia įkeisto turto vertė?
Svarbu ne vien paskolos suma, bet ir jos santykis su užstato verte.
Koks LTV?
Mažesnis LTV paprastai reiškia didesnį turto vertės rezervą, tačiau pats savaime nepašalina rizikos.
Kas ir kada nustatė turto vertę?
Turto vertinimas turi būti vertinamas kartu su turto pobūdžiu, vieta, likvidumu ir rinkos situacija.
Koks pats finansuojamas projektas?
Net ir geras užtikrinimas neturėtų pakeisti projekto ekonomikos, paskolos gavėjo finansinės padėties bei jo gebėjimo grąžinti paskolą vertinimo.
Svarbiausia taisyklė paprasta: užstatas turėtų būti papildoma investuotojo apsauga, o ne pagrindinė priežastis investuoti.
Kaip paskolos užtikrinamos Revestus platformoje?
Revestus platformoje finansuojamos paskolos yra užtikrinamos pirmos eilės nekilnojamojo turto hipoteka.
Tačiau vertindami projektus neapsiribojame vien hipotekos įregistravimu. Analizuojame įkeičiamo turto vertę, LTV, projekto ekonomiką, paskolos gavėjo finansinę situaciją, finansavimo paskirtį ir kitus rizikos veiksnius.
Tai svarbu todėl, kad gerai struktūruoto finansavimo esmė nėra vien turėti užstatą. Svarbu, kad paskolos dydis, užstato vertė ir pats finansuojamas projektas sudarytų pagrįstą visumą.
Hipoteka – svarbi, bet tik viena investicijos vertinimo dalis
Pirmos eilės hipoteka suteikia kreditoriui stipresnę teisinę poziciją įkeisto nekilnojamojo turto atžvilgiu nei paskesnės eilės hipoteka. Tačiau investuotojui svarbu vertinti ne vien hipotekos faktą.
Hipotekos eilė + LTV + turto vertė ir likvidumas + projekto ekonomika + paskolos gavėjo gebėjimas vykdyti įsipareigojimus leidžia susidaryti daug išsamesnį investicijos rizikos vaizdą.
Todėl prieš priimant investavimo sprendimą verta vertinti visą projekto informaciją, o ne vieną patraukliai atrodantį rodiklį.
D. U. K.
Pirmos eilės hipoteka reiškia, kad hipoteka užtikrintas kreditoriaus reikalavimas turi pirmumą prieš vėlesnės eilės hipoteka užtikrintus reikalavimus į tą patį nekilnojamąjį turtą. Tai ypač svarbu tuo atveju, jei paskolos gavėjas nevykdo įsipareigojimų ir išieškojimas nukreipiamas į įkeistą turtą.
Pagrindinis skirtumas – reikalavimų tenkinimo eiliškumas. Pirmos eilės hipoteka užtikrintas reikalavimas turi pirmumą prieš antros ar paskesnės eilės hipoteka užtikrintus reikalavimus į tą patį turtą. Todėl paskesnės eilės kreditoriui rizika, kad realizavus turtą gautų lėšų nepakaks jo reikalavimui padengti, gali būti didesnė.
Ne. Pirmos eilės hipoteka yra svarbi rizikos mažinimo priemonė, tačiau ji negarantuoja nei investuotos sumos, nei palūkanų grąžinimo. Įkeisto turto vertė gali sumažėti, jo realizavimas gali užtrukti, o gautų lėšų gali nepakakti visiems su paskola susijusiems reikalavimams padengti.
Šių rodiklių nereikėtų vertinti atskirai. Hipotekos eilė parodo kreditoriaus reikalavimo prioritetą įkeisto turto atžvilgiu, o LTV – paskolos ir įkeisto turto vertės santykį. Vertinant investiciją svarbūs abu rodikliai kartu su turto likvidumu, projekto ekonomika ir paskolos gavėjo finansine padėtimi.
Kai hipoteka užtikrintas įsipareigojimas tinkamai įvykdomas, nebelieka prievolės, kurią hipoteka užtikrina, ir hipoteka teisės aktų nustatyta tvarka išregistruojama.
Taip. Revestus platformoje finansuojamos paskolos užtikrinamos pirmos eilės nekilnojamojo turto hipoteka. Tačiau investuotojui vis tiek svarbu įvertinti konkretaus projekto informaciją, LTV, įkeičiamą turtą, projekto ekonomiką ir kitas nurodytas rizikas.
Investavimo rizikos įspėjimas
Investavimas yra susijęs su rizika. Investuodami galite prarasti dalį arba visą investuotą kapitalą. Nekilnojamojo turto hipoteka, įskaitant pirmos eilės hipoteką, ir nurodytas LTV rodiklis negarantuoja investicijos ar palūkanų grąžinimo. Prieš priimdami investavimo sprendimą susipažinkite su visa konkretaus projekto informacija ir įvertinkite su investicija susijusias rizikas. Šiame straipsnyje pateikiama informacija yra bendro informacinio pobūdžio ir nėra investavimo rekomendacija.