Verslo paskola su nekilnojamojo turto įkeitimu: kaip ji veikia ir ką reikia žinoti?
Verslui augant ar įgyvendinant naują projektą dažnai prireikia papildomo finansavimo. Viena iš dažniausiai naudojamų finansavimo formų – verslo paskola su nekilnojamojo turto įkeitimu.
Nekilnojamojo turto įkeitimas finansuotojui suteikia papildomą paskolos grąžinimo užtikrinimo priemonę, todėl toks finansavimas gali būti prieinamas ir tais atvejais, kai įmonei sudėtingiau gauti neužtikrintą paskolą arba reikalinga didesnė finansavimo suma.
Tačiau turto įkeitimas savaime nereiškia, kad paskola bus suteikta. Finansavimo metu vertinama įmonės finansinė padėtis, projekto ekonominis pagrįstumas, įkeičiamo turto vertė ir likvidumas bei numatomas paskolos grąžinimo šaltinis.
Kas yra verslo paskola su nekilnojamojo turto įkeitimu?
Verslo paskola su nekilnojamojo turto įkeitimu – tai paskola įmonei ar kitam verslo subjektui, kurios grąžinimas papildomai užtikrinamas nekilnojamojo turto hipoteka. Įkeičiamas gali būti, pavyzdžiui:
- butas ar gyvenamasis namas;
- komercinės paskirties patalpos;
- žemės sklypas;
- administracinės ar gamybinės patalpos;
- vystomas nekilnojamojo turto objektas;
- kitas finansuotojui priimtinas nekilnojamasis turtas.
Turtas nebūtinai turi priklausyti pačiam paskolos gavėjui. Tam tikrais atvejais paskolos grąžinimas gali būti užtikrinamas ir kitam asmeniui ar susijusiai bendrovei priklausančiu nekilnojamuoju turtu, jeigu turto savininkas sutinka jį įkeisti.
Kam gali būti naudojama tokia paskola?
Verslo paskola su nekilnojamojo turto įkeitimu gali būti naudojama labai įvairiems verslo tikslams. Dažniausi jų:
- nekilnojamojo turto įsigijimas;
- nekilnojamojo turto projektų vystymas;
- statybos ar rekonstrukcijos darbai;
- apyvartinio kapitalo finansavimas;
- kitos paskolos refinansavimas;
- verslo plėtra;
- investicijos į įrangą ar kitą turtą;
- trumpalaikio finansavimo poreikio padengimas.
Svarbiausia, kad paskolos paskirtis būtų aiški, ekonomiškai pagrįsta ir būtų numatytas realus paskolos grąžinimo šaltinis.
Plačiau apie patį verslo paskolos gavimo procesą skaitykite mūsų gide „Kaip gauti paskolą verslui? Sąlygos, dokumentai ir patarimai“.
Kodėl nekilnojamojo turto įkeitimas svarbus finansuotojui?
Finansuotojui svarbiausia įvertinti tikimybę, kad paskola bus grąžinta laiku. Pirminis paskolos grąžinimo šaltinis paprastai turėtų būti įmonės veiklos pajamos, turto pardavimas, projekto refinansavimas ar kitas iš anksto numatytas pinigų srautas.
Hipoteka yra papildoma apsaugos priemonė. Finansavimo tikslas nėra realizuoti įkeistą turtą – pagrindinis vertinimo klausimas yra, ar paskolos gavėjas turės pakankamą ir aiškų pinigų srautą paskolai grąžinti. Jeigu paskolos gavėjas nevykdytų savo įsipareigojimų, įkeistas nekilnojamasis turtas tam tikrais teisės aktuose ir sutartyse nustatytais atvejais galėtų būti realizuojamas, o gautos lėšos naudojamos paskolai grąžinti.
Dėl šios priežasties labai svarbi ne vien formali hipotekos registracija, bet ir:
- įkeičiamo turto vertė;
- jo likvidumas;
- esami turto suvaržymai;
- hipotekos eilė;
- paskolos ir turto vertės santykis.
Apie hipotekos eiliškumo reikšmę išsamiau rašėme straipsnyje „Kas yra pirmos eilės hipoteka ir kodėl ji svarbi investuotojui?“.
Kas yra LTV ir kodėl jis svarbus?
Vertinant paskolą su nekilnojamojo turto įkeitimu dažnai naudojamas LTV (Loan to Value) rodiklis. Jis parodo paskolos sumos ir įkeičiamo turto vertės santykį. LTV apskaičiuojamas:
LTV = paskolos suma / nekilnojamojo turto vertė × 100 %
Pavyzdžiui, jeigu:
- nekilnojamojo turto vertė – 500 000 Eur;
- paskolos suma – 300 000 Eur;
LTV būtų:
300 000 / 500 000 × 100 % = 60 %.
Tai reiškia, kad paskolos suma sudaro 60 % įkeisto turto vertės.
Likusi turto vertės dalis sukuria tam tikrą vertės rezervą, tačiau vien LTV rodiklio nepakanka visai finansavimo rizikai įvertinti.
Plačiau apie šį rodiklį skaitykite straipsnyje „Kas yra LTV? Kaip paskolos ir turto vertės santykis padeda įvertinti investicijos riziką“.
Kaip nustatoma įkeičiamo turto vertė?
Finansuotojas paprastai vertina ne vien turto savininko nurodytą kainą. Daugeliu atvejų naudojama nepriklausomo turto vertintojo parengta nekilnojamojo turto vertinimo ataskaita. Vertinant turtą svarbu atsižvelgti ne tik į nustatytą rinkos vertę, bet ir į:
- turto vietą;
- paskirtį;
- techninę būklę;
- paklausą rinkoje;
- pardavimo terminą;
- galimus teisinius ar kitus apribojimus.
Du panašios vertės objektai finansuotojo požiūriu gali kelti labai skirtingą riziką. Pavyzdžiui, standartinis butas didmiestyje paprastai gali būti realizuojamas lengviau nei labai specifinės paskirties komercinis objektas mažiau likvidžioje vietoje. Todėl vertinant užstatą svarbi ne tik jo nominali vertė, bet ir reali galimybė turtą parduoti.
Ar turint vertingo nekilnojamojo turto paskola visada bus suteikta?
Ne. Tai viena dažniausių klaidingų prielaidų. Net ir pakankamos vertės nekilnojamasis turtas nepakeičia finansinio projekto vertinimo. Finansuotojas taip pat gali analizuoti:
- įmonės pajamas ir pelningumą;
- turimus finansinius įsipareigojimus;
- nuosavą kapitalą;
- kredito istoriją;
- akcininkų ir vadovų patirtį;
- projekto biudžetą;
- numatomą pinigų srautą;
- paskolos grąžinimo šaltinį.
Kitaip tariant, hipoteka yra svarbi rizikos mažinimo priemonė, tačiau gera paskola neturėtų būti grindžiama vien prielaida, kad nepavykus projektui bus parduotas įkeistas turtas.
Eksperto įžvalga
Praktikoje vien įkeičiamo turto vertės nepakanka sprendimui dėl finansavimo priimti. Vertiname, iš kokių pinigų paskola realiai bus grąžinta, kokia yra įmonės finansinė padėtis, projekto ekonominė logika ir kaip siūlomas užstatas atrodytų nepalankaus scenarijaus atveju.
Pavyzdžiui, 60 % LTV savaime gali atrodyti konservatyviai, tačiau rizika labai priklauso nuo to, ar įkeičiamas turtas yra likvidus, kaip pagrįsta jo vertė ir ar paskolos grąžinimas nepriklauso vien nuo optimistinių projekto pardavimo prognozių.
Todėl gerą finansavimo sandorį paprastai sudaro ne vien stiprus užstatas, o kelių veiksnių visuma: aiškus grąžinimo šaltinis, pakankamas turto vertės rezervas ir ekonomiškai pagrįstas projektas
— Revestus finansavimo komanda
Kokių dokumentų paprastai reikia?
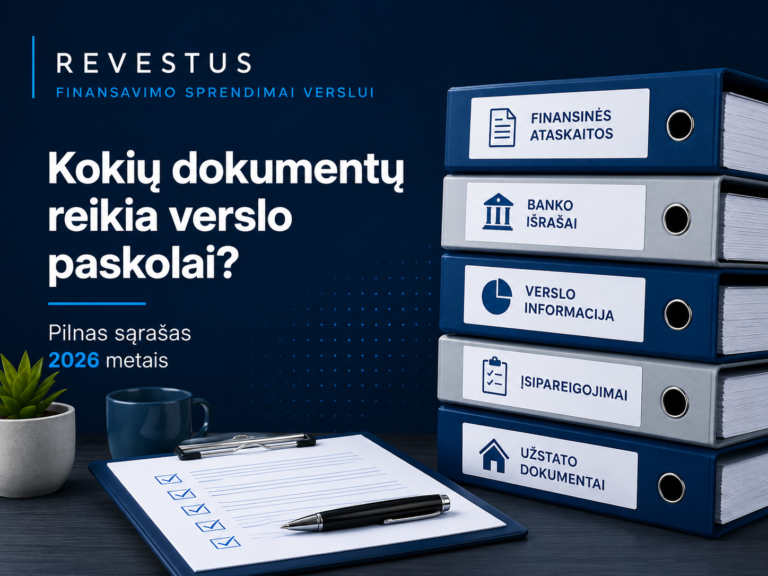
Dokumentų sąrašas priklauso nuo paskolos paskirties ir įmonės situacijos, tačiau finansuotojas paprastai gali prašyti:
- įmonės finansinių ataskaitų;
- aktualių tarpinių finansinių duomenų;
- banko sąskaitų išrašų;
- informacijos apie esamus įsipareigojimus;
- projekto ar investicijos aprašymo;
- nekilnojamojo turto dokumentų;
- turto vertinimo ataskaitos;
- informacijos apie numatomą paskolos grąžinimo šaltinį.
Jeigu finansuojamas nekilnojamojo turto vystymo projektas, papildomai gali būti reikalingi statybos leidimai, sąmatos, rangos sutartys, projekto pardavimo ar nuomos prognozės ir kiti dokumentai. Išsamų sąrašą rasite Revestus straipsnyje „Kokių dokumentų reikia verslo paskolai? Pilnas sąrašas 2026 metais“.
Kaip vyksta verslo paskolos su nekilnojamojo turto įkeitimu gavimo procesas?
Verslo paskola su nekilnojamojo turto įkeitimu paprastai suteikiama keliais etapais – nuo pirminio finansavimo poreikio įvertinimo iki hipotekos įforminimo ir paskolos išmokėjimo.
1. Finansavimo poreikio pateikimas
Paskolos gavėjas pateikia informaciją apie:
- reikalingą finansavimo sumą;
- paskolos paskirtį;
- pageidaujamą terminą;
- siūlomą nekilnojamąjį turtą;
- planuojamą paskolos grąžinimo šaltinį.
2. Pirminis projekto vertinimas
Finansuotojas įvertina, ar projektas iš esmės atitinka jo finansavimo kriterijus. Šiame etape paprastai vertinama:
- paskolos suma;
- turto vertė;
- preliminarus LTV;
- projekto pobūdis;
- paskolos gavėjo finansinė situacija.
3. Dokumentų ir turto vertinimas
Atliekama išsamesnė finansinė, teisinė ir projekto analizė.
Jeigu reikia, atliekamas arba atnaujinamas nekilnojamojo turto vertinimas.
4. Finansavimo sąlygų nustatymas
Nustačius priimtiną rizikos lygį gali būti pasiūlytos konkrečios paskolos sąlygos:
- paskolos suma;
- terminas;
- palūkanų norma;
- LTV riba;
- hipotekos sąlygos;
- paskolos išmokėjimo tvarka;
- papildomi įsipareigojimai.
5. Užtikrinimo priemonių įforminimas
Prieš išmokant paskolą įforminamos sutartos užtikrinimo priemonės, įskaitant nekilnojamojo turto hipoteką.
6. Paskolos išmokėjimas
Įvykdžius sutartyje nustatytas sąlygas finansavimas išmokamas. Kai kurių projektų atveju visa paskola gali būti išmokama iš karto, o kitais atvejais – etapais, atsižvelgiant į projekto įgyvendinimo progresą.
Kuo toks finansavimas skiriasi nuo įprastos banko paskolos?
Verslo paskola su nekilnojamojo turto įkeitimu gali būti suteikiama ne tik banko, bet ir per alternatyvaus finansavimo rinkos dalyvius, kai finansavimo struktūra ir projektas atitinka jų nustatytus kriterijus. Alternatyvus finansavimas gali būti aktualus, kai:
- reikalingas lankstesnis sandorio struktūravimas;
- finansavimo poreikis susijęs su konkrečiu nekilnojamojo turto projektu;
- svarbus sprendimo priėmimo greitis;
- reikalingas trumpesnio termino finansavimas;
- planuojamas laikinas finansavimas iki turto pardavimo ar refinansavimo.
Plačiau apie tai, kaip veikia sutelktinis finansavimas, skaitykite mūsų gide „Kas yra sutelktinis finansavimas ir kaip jis veikia?“.
Vis dėlto skirtingų finansuotojų sąlygos, kainodara ir rizikos vertinimas gali reikšmingai skirtis, todėl prieš priimant sprendimą svarbu vertinti bendrą finansavimo kainą ir visas sutarties sąlygas.
Verslo finansavimas per Revestus
Revestus platformoje finansuojami verslo projektai, kuriems reikalingas kapitalas įvairiems verslo tikslams, tarp jų – nekilnojamojo turto įsigijimui, vystymui, refinansavimui ar apyvartiniam kapitalui. Vertindama projektus Revestus analizuoja ne vien siūlomo nekilnojamojo turto vertę. Vertinama:
- paskolos gavėjo finansinė situacija;
- projekto ekonominis pagrįstumas;
- nekilnojamojo turto vertė ir likvidumas;
- LTV;
- užtikrinimo priemonės;
- paskolos grąžinimo šaltinis;
- su projektu susijusios pagrindinės rizikos.
Toks vertinimas leidžia nustatyti konkrečiam projektui tinkamą finansavimo struktūrą. Jei verslui aktuali verslo paskola su nekilnojamojo turto įkeitimu, svarbu pateikti kuo išsamesnę informaciją apie finansavimo tikslą, siūlomą užstatą ir numatomą paskolos grąžinimo šaltinį.
Jeigu ieškote finansavimo savo verslui ar nekilnojamojo turto projektui, susisiekite su mumis:
Ką svarbu įvertinti prieš įkeičiant nekilnojamąjį turtą?
Prieš sudarant finansavimo sandorį rekomenduojama įvertinti ne vien palūkanų normą. Svarbu suprasti:
- kokia bus bendra finansavimo kaina;
- kada ir kaip reikės mokėti palūkanas;
- kada turės būti grąžinta paskola;
- kokios numatytos išankstinio grąžinimo sąlygos;
- kokios pasekmės vėluojant vykdyti įsipareigojimus;
- kokiais atvejais finansuotojas galės pradėti išieškojimą iš įkeisto turto.
Ypač svarbu realistiškai įvertinti paskolos grąžinimo šaltinį. Jeigu paskola bus grąžinama pardavus vystomą nekilnojamąjį turtą, verta įvertinti ir nepalankų scenarijų – kas nutiktų, jeigu pardavimas užtruktų arba rinkos kainos sumažėtų.
Išvada
Verslo paskola su nekilnojamojo turto įkeitimu gali būti efektyvus būdas finansuoti verslo plėtrą, investicijas ar nekilnojamojo turto projektus. Nekilnojamojo turto hipoteka suteikia finansuotojui papildomą paskolos grąžinimo užtikrinimą ir gali sudaryti galimybes gauti didesnę finansavimo sumą. Tačiau sprendimas finansuoti projektą neturėtų būti grindžiamas vien įkeičiamo turto verte. Svarbu įvertinti visą sandorio struktūrą – paskolos gavėjo finansinę būklę, projekto perspektyvas, LTV, turto likvidumą ir realų paskolos grąžinimo šaltinį.
D. U. K.
Ne visoms verslo paskoloms reikalingas nekilnojamojo turto įkeitimas. Tačiau NT hipoteka dažnai naudojama, kai reikalinga didesnė finansavimo suma arba paskola tiesiogiai susijusi su nekilnojamuoju turtu.
Tam tikrais atvejais taip. Turto savininkas turi sutikti su hipoteka ir dalyvauti ją įforminant.
LTV yra paskolos ir įkeičiamo turto vertės santykis. Kuo mažesnę turto vertės dalį sudaro paskola, tuo didesnis paprastai lieka turto vertės rezervas.
Tai priklauso nuo esamos hipotekos sąlygų, turto vertės, kreditoriaus sutikimų ir planuojamo finansavimo struktūros. Tokiais atvejais ypač svarbus hipotekos eiliškumas.
Finansavimo procesas priklauso nuo projekto sudėtingumo, prašomos sumos ir dokumentų parengimo. Kuo išsamesnė informacija pateikiama finansuotojui iš karto, tuo greičiau galima atlikti projekto vertinimą.